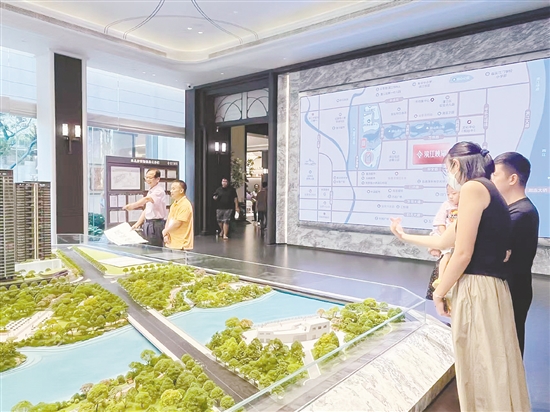
利好政策给予消费者信心,10月份江门楼市交出一份不错的成绩单。
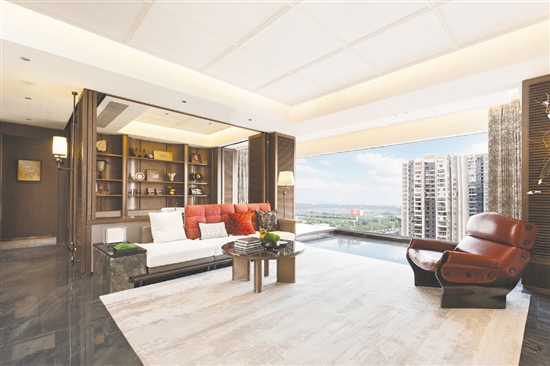
4.0产品符合当下许多消费者的需求。
金秋十月,是收获的季节,江门楼市交出了一份成色十足的答卷。那根强劲上扬的“成交套数”曲线尤为吸引眼球——全市商品住房网签面积一举创下近17个月新高。这不仅是在传统销售旺季里的一次爆发,更印证了江门房地产市场在政策兑现与产品迭代的双轮驱动下,正稳步走向结构性的修复与企稳。
江门市住房和城乡建设局提供的数据显示,10月份全市商品住房成交2469套,环比增长56.3%,同比增长5.3%;成交面积27.31万平方米,环比猛增60.6%,同比增长5.8%;成交均价每平方米7862元,环比增长8.3%,同比增长2.4%。业内人士表示,楼市“量价齐升”,并非单纯政策刺激下的短期冲高,而是一次由真实自住需求驱动的结构性修复。
文/图 江门日报记者 陆沿任
量价齐升
政策与新盘同助力
10月份全市商品住房成交2469套、成交面积27.31万平方米,两项指标的环比涨幅均超过55%,呈现强劲的向上势头。在价格端,全市商品住房成交均价为每平方米7862元,环比增长8.3%,同比增长2.4%,整体呈现出“成交套数大幅冲高、成交面积稳步放量、成交均价平稳上行”的良好态势。
如何看待10月份成交套数的集中放量?江门市房地产行业协会相关负责人告诉记者,政策组合拳的集中显效是“催化剂”。国庆前夕,全国层面降息、房贷贴息相继落地,叠加江门本地加码的人才房票2.0、公积金异地互通以及住房“以旧换新”等政策,大幅降低了置业门槛与资金成本,将大量持币观望的潜在需求转化为实打实的网签数据。其次,“4.0新规”纯新盘的集中入市是“主要动力”。10月份,江门迎来了多个新规定位的新盘,这些项目在户型设计、超高得房率、社区配套上对老产品形成“降维打击”,彻底激活改善型家庭的换房意愿。最后,真实自住需求的坚实托底是“压舱石”。根据江门市住房和城乡建设局的数据,5月20日至10月31日符合条件的网签小车位约2700个,同比增加23%,总成交金额超2.2亿元。“买房+买车位”的典型组合,印证了入市的大多是准备扎根定居的本地家庭,这种扎实的自住底盘是市场企稳的保障。
嘉毅地产副董事长邓桐燊表示,国庆节前一连串政策利好密集落地,对于刚需购房者的触动是较大的。与此同时,4.0产品成为成交热点。成交结构的变化是推高均价的关键变量:部分高单价改善型项目网签占比显著提升,直接拉动了整体均价的结构性上行,体现了购房者的观念改变,更重视楼盘的质量而不是价格。
美智地产市场研究中心总监张镇兰表示,国庆节前全国首套住房商业性个人住房贷款财政贴息政策落地,直接降低了购房成本;其次是房企的集中促销与推新,尤其是骏景湾滨江映湖、银海湾壹号、台山星河铂岸等纯新盘入市,成交表现均较为亮眼。此外,部分高单价改善项目网签占比显著提升,拉动整体成交量和均价的结构性上行,而刚需楼盘的实际价格仍保持平稳,多重因素共同推动市场结构性修复。这种“改善盘拉均价、刚需盘稳底盘”的格局,恰恰说明10月的放量来自不同购买力层次的入场,而非单一需求类型的透支。
良性置换
“梯级消费”结构正加速形成
10月份我市各县(市、区)的成交套数呈现出鲜明的分化特征,核心区与外围区各凭优势争抢客源。其中,新会区以513套稳居全市第一,台山市431套紧随其后,接下来分别是鹤山市363套、开平市350套、蓬江区325套、恩平市265套,江海区成交222套。
值得一提的是,新会区是成交均价、成交套数均为全市最高的区域,成交均价每平方米10260元。对此,张镇兰分析指出,枢纽新城核心板块的单盘爆发力较强——银海湾壹号9月底首开,10月网签63套,夺得全市单盘销冠,均价每平方米超1万元;骏景湾天汇成交49套、翡翠天暻成交38套,热门项目销量同步走高。
邓桐燊表示,新会不少楼盘具有“单价高、总价可控”的特征。其内在逻辑是“项目得房率高”精准满足刚需客户的需求,而不太高的总价也让改善型客户能够承受。同时,这说明“购房需求已从‘有房住’向‘住得好’升级,高品质、强配套的房源成为市场主流”。
以纯新盘银海湾壹号为例,该项目以“枢纽新城地段+4.0新规高得房率+小面积低总价”的组合,符合了新会多数购房者“在同等预算下多一点空间”的核心需求。“同时,枢纽新城交通、教育、商业配套的兑现给予了购房者确定性预期,不仅激活了地缘性客户,更吸引了主城区的外溢需求,再加上存量优质现房项目的接力,共同构筑了新会的坚实底盘。”新会某楼盘销售人员表示。
其他县(市、区)则展现出不同的策略:台山市431套的成交量伴随每平方米6705元的均价,性价比优势明显,而土地市场的活跃,正逐步向销售端传导;蓬江区10月份商品住房成交325套、成交均价每平方米10208元,凭借主城区完善的教育医疗配套“稳守改善阵地”;江海区成交222套,则是受到10月份新增供应节奏的影响,市场以消化存量优质房源为主,为后续新盘入市积蓄势能。
在新房放量的同时,二手房作为置换链的“上游”也在快速运转:10月份全市二手住房成交1967套,成交面积21.36万平方米。1—10月全市二手住房累计成交已达21820套,同比增长2.7%,累计成交量超过新房。
邓桐燊表示,江门二手住房成交量已连续多月超过新房,过往几年“一手为主、二手为辅”的结构已逐步改变。“卖旧买新”的置换链条在10月加速闭环,二手房置换释放了改善型购买力,正是蓬江、新会等核心区新房成交套数上涨的重要原因。
江门市房地产中介行业协会负责人表示,二手房市场的活跃,标志着江门楼市置换链条加速运转,“梯级消费”结构正在加速形成,大量改善型家庭通过出售二手房回笼资金,进而投入蓬江、新会等核心区的新房市场,形成了“卖一买一”的良性置换。二手房已然成为新房市场最庞大的“需求蓄水池”,10月份新房成交套数的上涨,正是前期二手房活跃交易所积蓄能量的一次集中兑现。
年底预期
止跌回稳 结构分化
10月份集中释放后,四季度江门楼市将是什么走向?邓桐燊的判断是“有望保持温和复苏,但分化进一步加剧”。他分析,产品力强的楼盘将持续受捧,非4.0产品和远郊楼盘的消化压力则会明显加大。随着政策暖风持续以及市民对楼市信心的逐步修复,“位置佳、产品优的楼盘成交量会持续增加”。
张镇兰对后市的判断则比较具体。经过了10月份的集中释放,11月份市场或出现一定程度的回落,但年底是房企冲刺全年业绩的关键节点,优惠力度将有所延续,需求仍有释放窗口。展望年底,江门楼市将延续“止跌回稳、结构分化”的态势,核心板块或热门项目仍将依靠产品力走量,是未来成交的主力。
不难发现,业内人士产生了共识:10月份的成交高峰,是节前全国贴息政策落地、房企集中推新促销与自住需求集中释放的“共振”,而非新一轮普涨周期的起点。未来的江门楼市,成交套数的增量将越来越向“位置佳、产品优”的核心项目集中,4.0新规产品的渗透率与纯新盘的入市节奏,将决定四季度成交套数能否在高基数上维持韧性。对于真正有安居需求的江门市民而言,年底房企冲业绩阶段的窗口期,仍是一个值得把握的置业时机。



